Liquidez y profundidad no son lo mismo
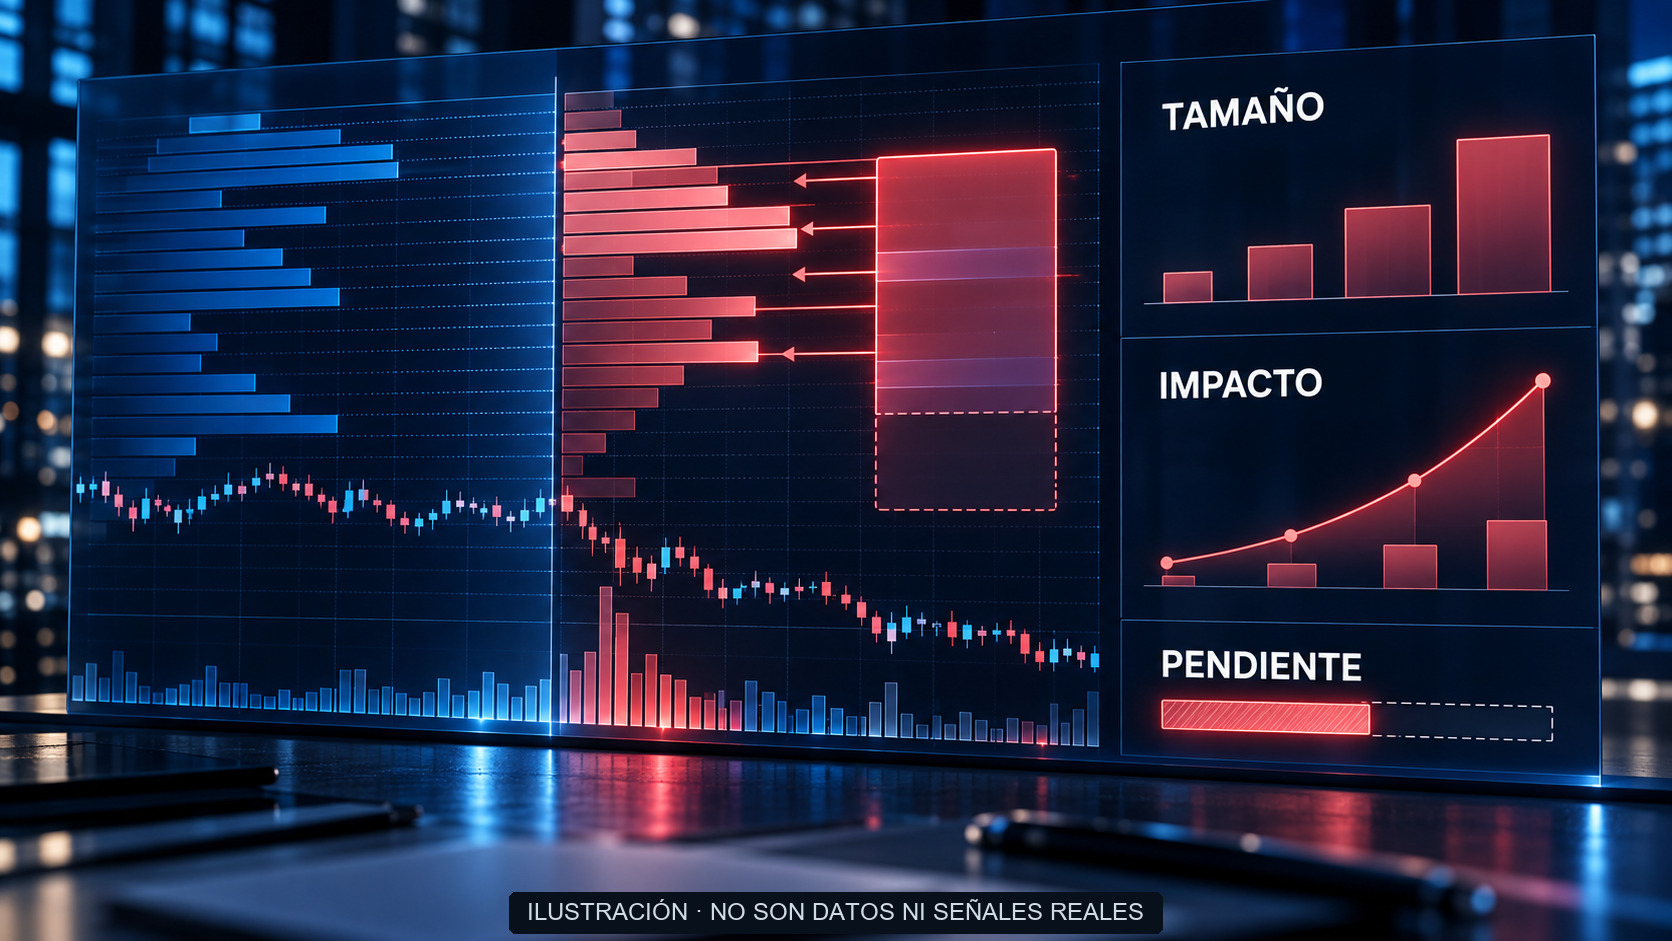
Un activo puede negociarse muchísimo y aun así costar más entrar y salir de lo que sugiere su actividad. El volumen describe lo que ya ocurrió; el coste de una operación depende de lo que está disponible en el momento de cruzar la orden. Son dos cosas distintas, y confundirlas lleva a dimensionar posiciones contra una idea de mercado que no se corresponde con la que se encuentra al ejecutar.
La liquidez no es una etiqueta fija que un instrumento tenga o no tenga. Es un estado que cambia con el horario, con el tamaño que se pretenda mover y con las condiciones del momento. Medirla por la actividad acumulada es cómodo, pero no responde a la pregunta que importa: cuánto cuesta realmente entrar y salir de una posición del tamaño previsto.
Qué es profundidad de mercado
La profundidad de mercado es la cantidad de órdenes disponibles a cada lado del precio en cada momento. No es un número único: es un perfil. Hay un mejor precio disponible para un tamaño pequeño, varios niveles por detrás para tamaños mayores y una distancia variable entre un nivel y el siguiente.
Ese perfil determina si una orden se ejecuta cerca del precio visto o si tiene que recorrer posiciones hasta encontrar contrapartida. Un mercado con mucha actividad puede tener poca profundidad cerca del precio si los participantes retiran sus órdenes en cuanto cambia la volatilidad. Un mercado con menos actividad puede tener profundidad suficiente para el tamaño que se quiere cruzar. La cifra de actividad no distingue entre esos dos casos.
Conviene insistir en que la profundidad se describe, no se resume. Dos instrumentos con la misma actividad pueden ofrecer un libro muy distinto: uno con muchas órdenes pequeñas repartidas en varios niveles y otro con pocas órdenes grandes concentradas en el mejor precio. El primero absorbe tamaños medianos con más suavidad; el segundo se agota de golpe. Sin mirar el libro, esa diferencia es invisible.
Por qué el volumen no equivale a profundidad
El volumen mide lo que ya se negoció. La profundidad mide lo que está dispuesto a negociarse. Una operación grande que se cruza contra varias órdenes consume profundidad y deja el libro más fino de lo que estaba: el volumen sube, y el mercado que queda por detrás puede ser más estrecho que antes de la operación.
El volumen, además, se acumula en el tiempo. Un instrumento puede mostrar una actividad enorme a lo largo del día y concentrarla toda en una franja corta. Fuera de esa franja, el mismo instrumento puede comportarse como un mercado delgado. Leer la cifra diaria como si describiera la disponibilidad permanente es el error más habitual al evaluar si un tamaño cabe o no.
El coste de cruzar el libro
Cruzar el libro es aceptar la contrapartida disponible. Cuando el tamaño solicitado es pequeño respecto a la primera posición del libro, la ejecución se produce cerca del precio visto. Cuando es mayor, la orden consume varios niveles y cada uno está peor que el anterior; el precio medio obtenido se aleja del precio de referencia.
Ese alejamiento es el coste real de ejecutar, y no aparece en el gráfico. No depende solo del instrumento: depende del tamaño, del momento y del estado del libro en ese instante. Dos operaciones idénticas en dirección y en hora pueden pagar costes distintos si el tamaño no es el mismo. Por eso el coste de ejecución se mide sobre el resultado obtenido y no sobre el precio que se vio al decidir.
El coste tampoco termina en la entrada. Una posición que se abre consumiendo profundidad tendrá que deshacer ese recorrido al cerrarse, y el mercado de salida no tiene por qué parecerse al de entrada. Evaluar un tamaño exige mirar los dos extremos: cuánto cuesta entrar y cuánto costará salir de ahí.
Cómo cambia la liquidez según la sesión
La liquidez no se distribuye de forma uniforme a lo largo del día. Se concentra alrededor de las aperturas y de los solapamientos entre sesiones, cuando coinciden participantes de zonas distintas, y se retrae en las franjas de transición, en los cierres y en los días festivos de los mercados principales.
A esa variación horaria se añade la de los eventos. Alrededor de una publicación macroeconómica relevante, muchos participantes retiran sus órdenes para no quedar expuestos a un salto de precio. El resultado no es solo más volatilidad: es menos profundidad disponible justo cuando el precio se mueve más rápido. Las condiciones que permitían cruzar un tamaño a un coste razonable pueden no existir unos minutos después.
La consecuencia es que el mismo instrumento es, en la práctica, varios mercados según la hora. Un comportamiento observado a media sesión europea no describe lo que ocurre en la última hora del día ni en el tramo asiático. Cualquier conclusión sobre lo que un activo aguanta sin moverse es incompleta si no dice en qué franja se midió.
Tamaño que no cabe sin mover el precio
Cuando el tamaño previsto excede la profundidad disponible en el momento, la propia orden mueve el precio. La entrada se ejecuta peor de lo previsto y la salida plantea el mismo problema en sentido contrario: para cerrar hay que consumir otra vez el libro, que puede estar igual de fino o más.
Ese efecto no se corrige eligiendo mejor el momento de la decisión, porque no depende de la lectura del mercado sino del tamaño relativo a lo que el mercado puede absorber. Un plan que fija el tamaño por convicción y no por profundidad está midiendo la confianza, no la capacidad de ejecución. La consecuencia práctica es que el tamaño sostenible cambia con el instrumento y con la hora: el mismo importe que se ejecuta con normalidad en una franja puede resultar incómodo en otra.
Tampoco se corrige repartiendo la orden en el tiempo sin más. Fragmentar reduce el impacto de cada envío, pero alarga la exposición a que el precio se mueva mientras el resto de la posición sigue pendiente. Es un intercambio entre dos costes, no una solución gratuita, y quien decide el tamaño debería conocer los dos.
Evaluar el mercado antes de dimensionar
Dimensionar con criterio exige mirar el mercado antes de decidir cuánto se pone. Conviene poder responder por escrito a preguntas sencillas:
- ¿Qué profundidad hay disponible cerca del precio en el momento de entrada previsto?
- ¿A qué sesión y a qué franja horaria corresponde esa entrada?
- ¿Hay algún evento relevante previsto en las horas siguientes?
- ¿El tamaño previsto es pequeño o grande respecto a lo que muestra el libro?
- ¿Cómo se comportó la profundidad en este instrumento en condiciones parecidas?
- ¿Se ha previsto el coste de salida con el mismo detalle que el de entrada?
Ninguna de estas preguntas garantiza un resultado. Sirven para que el tamaño se decida contra el mercado que se va a encontrar y no contra el que aparecía en el gráfico. Liquidez y profundidad son dos medidas distintas, y solo la segunda responde a la pregunta de cuánto cabe sin alterar el precio.
Nota de riesgo: este artículo es educativo. Operar en mercados financieros implica riesgo de pérdida, y el coste de ejecución forma parte de ese riesgo. El contenido no constituye asesoramiento personalizado ni una promesa de rentabilidad.