Blog
Método, matemática del riesgo y lo que de verdad hay que preguntarle a cualquier proveedor de señales — incluidos nosotros.
Medir antes de mejorar: por dónde empezar
Intentar optimizar una estrategia sin medir primero la fricción de ejecución y el desvío operativo introduce ruido y oculta el origen real de las pérdidas.
Comisión y spread: dos facturas distintas
Comprender la diferencia estructural entre pagar comisiones directas o asumir un diferencial ampliado permite auditar la fricción real en la cuenta y evitar costes ocultos.
El spread no es el único coste
Evaluar una cuenta de trading solo por el diferencial oculta el impacto del deslizamiento, la financiación nocturna y las comisiones. Una guía para medir la fricción real con registros de ejecución auditables.
La hora de la orden cambia el precio
El diferencial y la profundidad de mercado varían según la sesión horaria. Auditar la ejecución exige registrar la marca temporal exacta y aislar el coste de cada franja de liquidez.
El deslizamiento también es coste
Medir el deslizamiento exige fijar el precio de referencia, conservar el signo y evitar sumarlo dos veces. Una guía para revisar entradas y salidas con registros comprobables.
Qué mide el índice de ejecución y qué no
Un índice de ejecución describe costes, rechazos y tiempos en una muestra concreta. Aprende a leer su metodología sin confundir medición, clasificación y rentabilidad.
El registro que no se reescribe: por qué publicamos lo que falla
Un registro que se puede reescribe no es un registro. Por qué publicar lo que falla, con fecha y sin edición retroactiva, es lo único que permite juzgar un método.
Tu backtest probablemente miente: azar de control, variantes declaradas y costes reales
Un backtest sin azar de control, sin variantes declaradas y sin costes reales no mide: vende. Las tres fugas que hacen que un backtest mienta.
El coste real se come la ventaja: los 0,6–1,5 pips que no aparecen en tu backtest
Un sistema puede acertar la dirección y perder igual: el coste de ejecución —spread más comisión— se lleva por delante la ventaja. Cómo tratarlo como fracción del riesgo.
Sin una referencia, el resultado queda incompleto
Un resultado positivo aislado no dice si el método aportó algo. Qué hace que una referencia sirva para comparar y qué invalida la comparación antes de empezar.
Un sistema también necesita una regla para detenerse
Parar no es cerrar posiciones ni apagar la supervisión. Qué se detiene y qué sigue vivo, por qué un límite solo sirve si alguien lo lee y qué hace falta para reanudar.
La media no cuenta toda la historia del riesgo
Dos formas de operar pueden compartir un promedio y perder de forma muy distinta. Qué añade el riesgo de cola a la media, y por qué un umbral no es una pérdida máxima ni una cota.
Una orden enviada no es una orden ejecutada
Enviar una orden no es lo mismo que ejecutarla. Repasamos los estados reales de una orden, qué significa pedir una cancelación y cómo evitar duplicados al reenviar.
Los activos que desaparecen también cuentan
Los activos que dejan de cotizar también forman parte del resultado. Un universo punto en el tiempo y un tratamiento correcto de las bajas cambian la lectura de una estrategia.
El futuro no puede entrar en un backtest
El sesgo de anticipación aparece cuando un backtest usa datos que aún no existían al decidir. Repasamos disponibilidad temporal, cierres de vela, datos revisados y entrenamiento en pasado.
Riesgo de evento no es riesgo ordinario
Una publicación, un dato o un recorte planificado alteran más que el movimiento diario. Tratar anuncios y eventos como ruido normal deforma la lectura del riesgo.
Clasificar el error antes de corregirlo
No todos los fallos nacen de lo mismo. Separar error de proceso, de ejecución y de azar permite corregir causas en lugar de reaccionar al último desenlace.
Entre la señal y la orden hay tiempo
Del aviso a la ejecución media un recorrido con retrasos propios. Ignorar esa latencia hace que un desempeño teórico y uno real cuenten cosas distintas.
Hipótesis, regla y parámetro: tres cosas
Confundir una idea con una regla o con un valor concreto vuelve imposible revisar un sistema. Nombrar cada nivel por separado es lo que permite discutirlo con precisión.
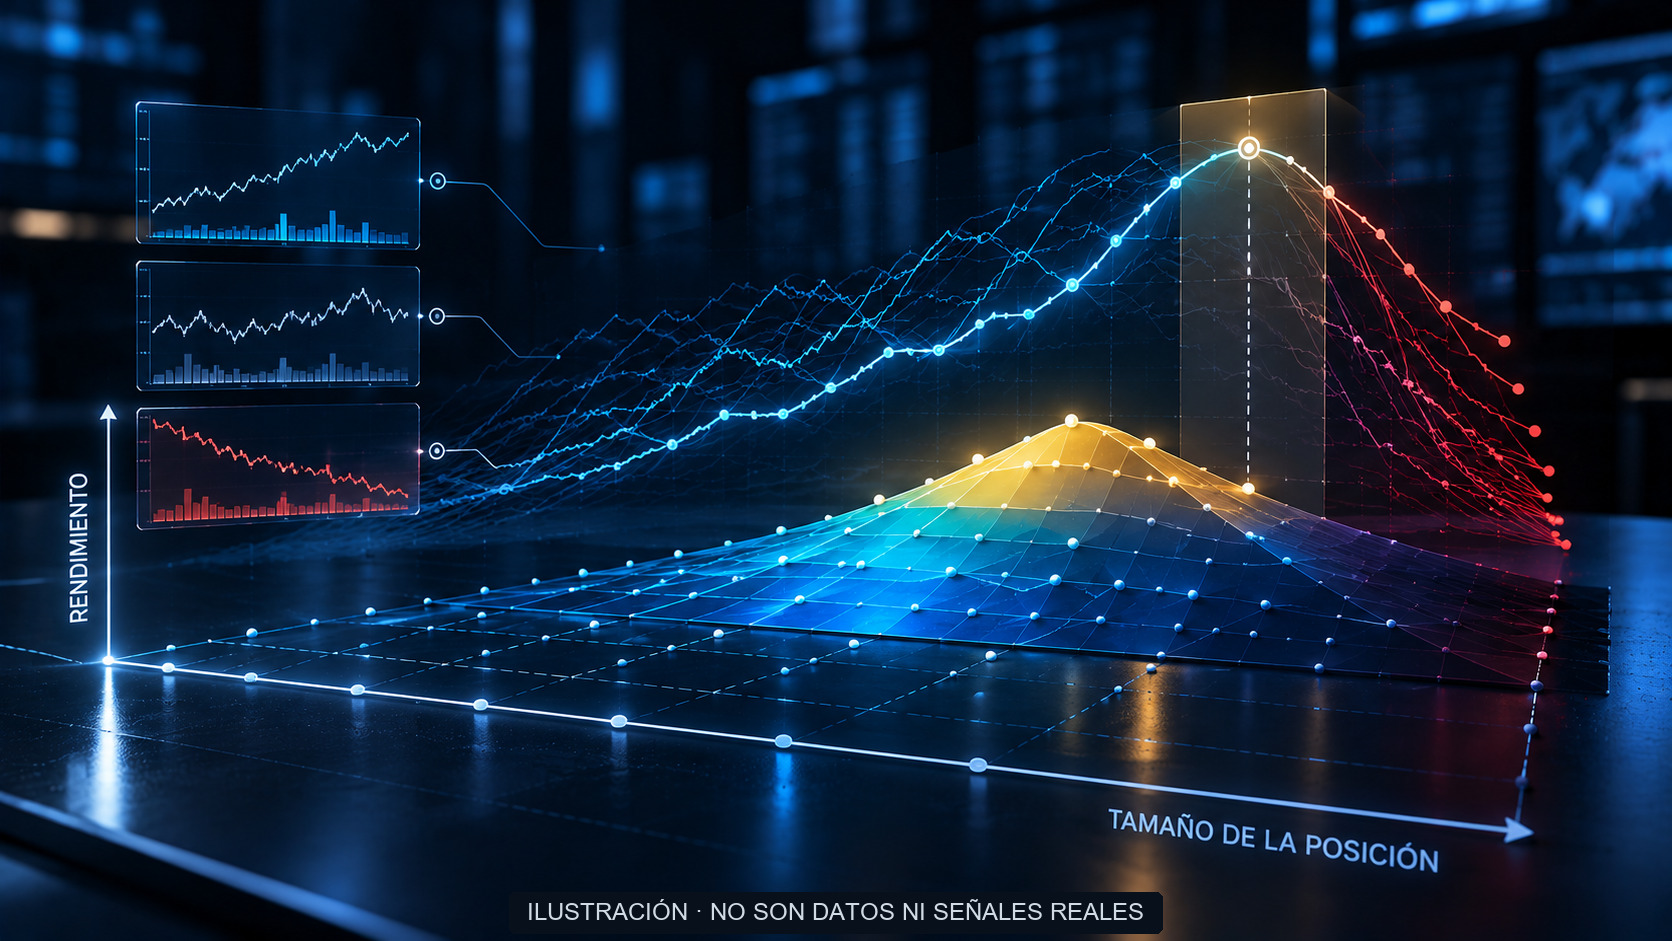
Toda estrategia tiene un límite de tamaño
Una ventaja puede desaparecer cuando el capital crece. Si el tamaño de las posiciones empieza a mover el precio, el método ya no opera en las condiciones que lo validaron.
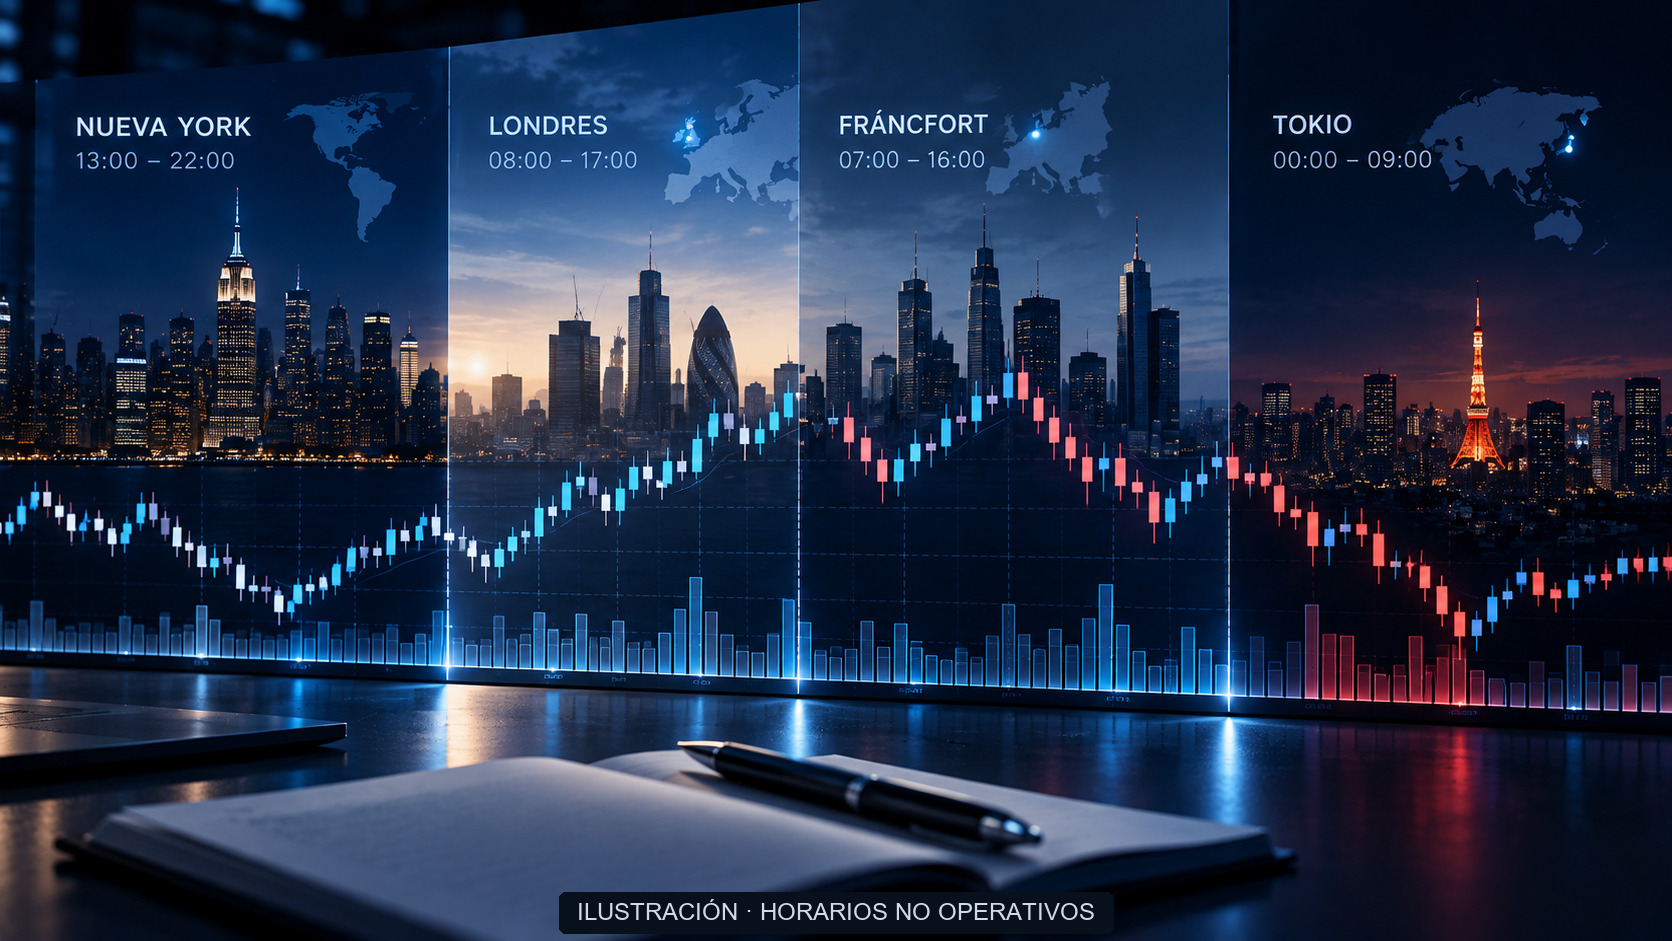
No todas las horas valen lo mismo
Horario y sesión cambian participación, volatilidad y comportamiento del mercado. Un método validado en una franja puede no significar lo mismo en otra.
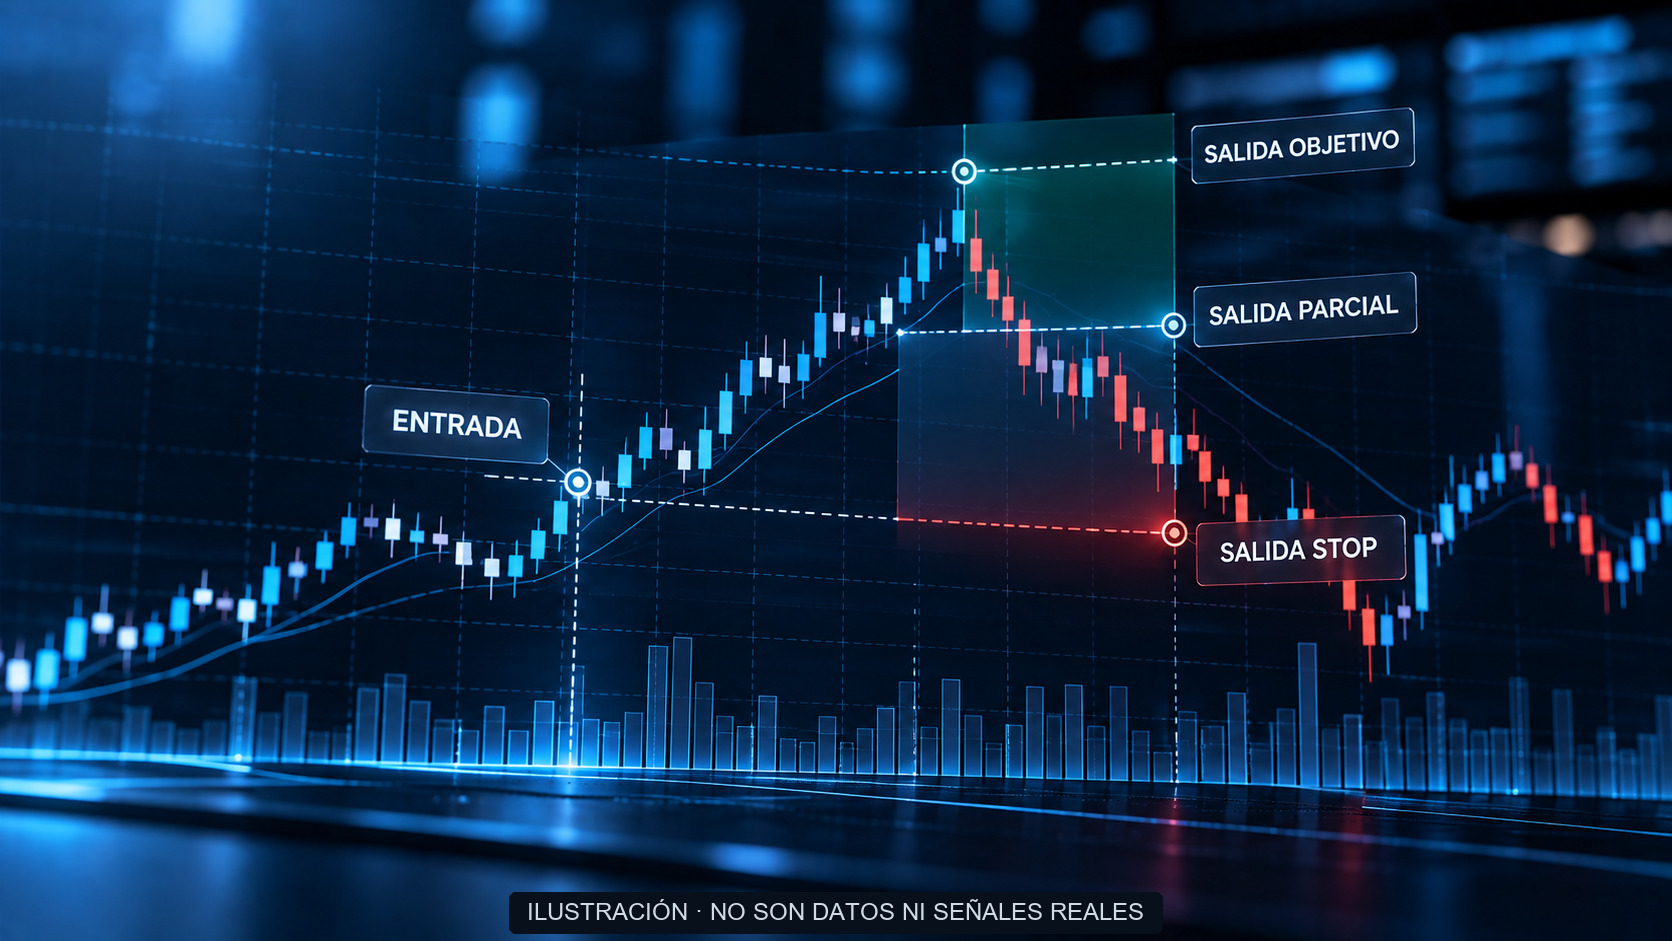
La salida también se diseña
Entrar es la mitad del plan. Objetivo, invalidez y tiempo forman parte de la salida tanto como la entrada, y definirla antes reduce decisiones tomadas bajo presión.
Robusto no es lo mismo que ajustado
Un método que solo funciona con parámetros afinados puede estar describiendo el pasado. La revisión robusta pregunta si sigue en pie al cambiar las condiciones.
Apalancamiento no crea una ventaja
El apalancamiento amplifica una exposición, no la calidad de una idea. Sin ventaja verificable, solo agranda el error y adelanta el momento de la pérdida.
Proceso constante antes que más operaciones
Sumar operaciones no reparte mejor el riesgo si cada una se decide distinto. La consistencia del proceso es lo que vuelve comparable un registro con el tiempo.
Un dato que falta no es un cero
Rellenar huecos con cero cambia la media, el riesgo y las conclusiones. Saber por qué falta un dato es tan importante como el dato mismo en un registro.
Liquidez y profundidad no son lo mismo
Que un activo se negocie mucho no dice cuánto aguanta sin moverse. Profundidad, horario y condiciones cambian cuánto cuesta entrar y salir de una posición.
El riesgo se define antes de entrar
Salida, invalidación y tamaño pertenecen al plan, no al momento de la pérdida. Definirlos antes de entrar evita que la posición dicte la decisión sobre la operación.
El resultado no valida la decisión
Una operación puede ganar por azar y una buena decisión puede perder. Separar resultado de calidad es lo que permite aprender de un registro en lugar de repetirlo.
Cambiar las reglas rompe el registro
Mover el stop o el criterio durante la operación, o reescribir el registro después, rompe la comparabilidad del historial. La clave es documentar el cambio, no improvisarlo.
No operar también es una decisión
No operar no es una virtud por sí sola. La diferencia entre criterio y miedo está en tener filtros definidos y registrar la decisión de no entrar antes del resultado.
El tamaño no lo decide la convicción
Una idea bien argumentada da una seguridad que no mide nada del mercado. Separar la convicción con que se cuenta una tesis de la exposición asumida vuelve revisable la decisión.
Cinco operaciones pueden ser una sola apuesta
Abrir varias posiciones no reparte el riesgo por sí solo: si comparten un mismo motor, la exposición se suma. Esta guía explica cómo leerla antes de operar.
Un backtest no es un historial en vivo
Un backtest permite investigar una idea sobre datos históricos, pero no reproduce la ejecución real: supuestos, costes y validación fuera de muestra cambian la lectura.
El coste de ejecución también cuenta
El spread, el deslizamiento y la latencia separan la señal del resultado. Dos cuentas con la misma alerta no obtienen lo mismo, y evaluar un método exige mirar la ejecución.
Si gana, ¿por qué vende señales?
La pregunta es legítima y no se responde con una frase. Esta guía separa la diversificación de ingresos de la calidad de un método y revisa qué registro permite decidir.
Copiar señales no delega el riesgo
Seguir una señal no traslada la responsabilidad: el tamaño, la ejecución y las desconexiones siguen dependiendo de quien opera. Comprender el plan es parte del riesgo.
La comisión por volumen cambia el incentivo
Cuando un servicio se remunera por el volumen operado, la frecuencia deja de ser neutral. Entender ese incentivo cambia cómo se evalúa una señal de trading.
Un canal grande no prueba un método
Muchos seguidores y actividad constante no demuestran que un método funcione. Esta guía explica qué mirar en el registro, el plan previo, las pérdidas y los incentivos.
El drawdown no es un detalle técnico
El drawdown mide la caída desde el máximo anterior y muestra la dificultad real de sostener un sistema. Esta guía explica cómo leerlo junto al registro y la exposición.
Una captura de cuenta no es prueba
Una captura favorable o de saldo puede ser una selección posterior: no muestra continuidad, entradas, stops, objetivos ni pérdidas. Así se distingue de un registro verificable.
Una entrada sin plan no es una operación completa
Elegir un punto de entrada no basta para definir una operación. Antes de actuar, deben existir límites, condiciones de invalidez y una forma de revisar el resultado sin reescribir el plan después.
Un historial corto no prueba que un sistema sea sólido
Una secuencia reciente de operaciones favorables puede ser interesante, pero no basta para evaluar un sistema. Esta guía explica qué contexto pedir antes de convertir un historial breve en una conclusión.
Más señales al día no es más valor
La cantidad de entradas no mide la calidad de un servicio de señales. Operar sin condiciones claras puede aumentar la exposición, no el valor.
Un stop mental no es gestión de riesgo
Decir que se saldrá de una operación si el mercado va en contra no equivale a tener un límite definido antes de entrar.
Publicar solo las ganancias no es transparencia
Una ganancia mostrada después del mercado no prueba un método. La transparencia empieza antes de la entrada y también incluye las pérdidas.
Por qué más aciertos no hace mejor a un sistema de señales
El porcentaje de acierto, aislado, no explica el riesgo ni la calidad de un sistema. Esta guía muestra qué mirar: ratio riesgo:beneficio, pérdidas, rachas adversas y evidencia verificable.