No todas las horas valen lo mismo
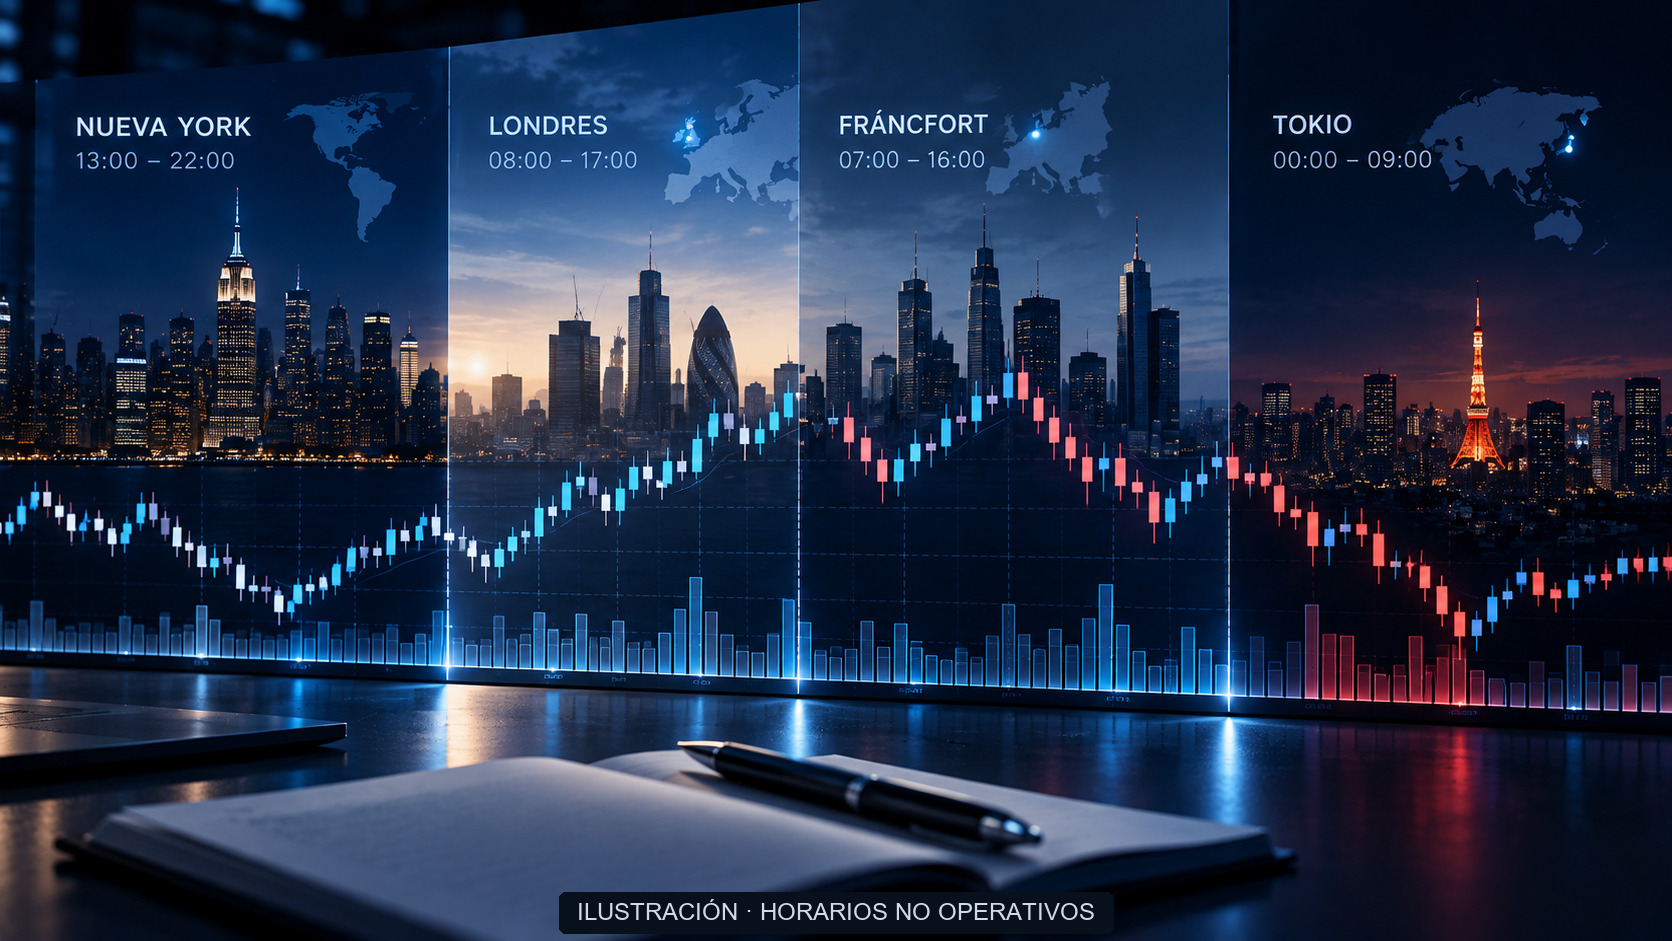
Un método no opera en un mercado abstracto. Opera en un mercado que, en cada momento del día, tiene una composición de participantes, una profundidad de liquidez y un ritmo de movimiento distintas. Esas condiciones no son un decorado alrededor de la señal: forman parte de las condiciones bajo las que la señal fue validada. Ignorarlas es confundir la señal con el contexto en el que apareció.
La distinción que conviene fijar es, por tanto, temporal. Una regla puede haber funcionado porque la idea era sólida o porque la franja en la que se aplicó concentraba unas condiciones que no están presentes en otra. Las dos cosas producen el mismo resultado registrado, pero no significan lo mismo. Separarlas es lo que permite saber si un método es un método o una coincidencia de horario.
Por qué la sesión cambia el mercado
El mercado de divisas no es una única plaza que abre por la mañana y cierra por la tarde: es la superposición de centros financieros repartidos en husos horarios distintos. Esa continuidad aparente engaña. El instrumento y su cotización son los mismos a cualquier hora, pero el mercado que se está operando en cada franja no lo es, porque cambia quién está presente y con qué profundidad de liquidez.
Cuando abre un centro y otro va cerrando, la composición de la actividad se desplaza. Hay tramos en los que coinciden varias plazas y tramos en los que la actividad se reparte entre pocas manos. Aunque ese patrón no se puede dar por supuesto ni es idéntico todos los días, lo relevante es que la diferencia existe: un mismo gráfico no describe el mismo mercado a cualquier hora.
De ahí la primera consecuencia práctica: antes de preguntar si una señal acertó, conviene saber en qué condiciones se produjo. La hora no es un dato accesorio del registro, es parte del entorno que la señal necesitaba para tener sentido.
Participantes distintos por franja horaria
Detrás del precio hay operadores que no persiguen lo mismo. Una cuenta individual, una mesa institucional, un sistema automatizado y un gestor con posiciones de mayor tamaño pueden coincidir en el mismo instrumento y no compartir ni el objetivo, ni el horizonte, ni el motivo para comprar o vender. Cuando cambia la mezcla de participantes, cambia la naturaleza del flujo que mueve el precio.
Esto importa para leer un patrón. Una reacción en un nivel, una pausa tras un movimiento o una continuación de tendencia pueden tener la misma forma en dos franjas y obedecer a razones diferentes. En una, el movimiento puede responder al comportamiento de participantes que operan a corto plazo; en otra, a decisiones de mayor tamaño que se ejecutan con otra lógica.
La forma de la señal no cambia, pero sí puede cambiar su significado. Trasladar una lectura de una franja a otra sin comprobar si el tipo de participante es comparable es una de las formas más comunes de atribuir al método algo que pertenecía al momento.
Volatilidad y horario
La volatilidad no es una propiedad fija del instrumento: es una característica de cada momento. El mismo recorrido de precio puede completarse en tiempos muy distintos según la actividad disponible, y esa diferencia afecta directamente a cómo se comporta una operación.
Un límite de pérdida fijado en unidades de precio no distingue entre un mercado que avanza deprisa y un mercado que apenas se mueve. El mismo nivel protege más o menos según el ritmo de la franja en la que se activa. Cuando eso se ignora, es fácil atribuir al método una virtud que pertenecía al horario o un defecto que no era suyo.
La volatilidad tampoco cambia solo de intensidad: cambia de forma. Hay tramos que se desarrollan como un desplazamiento sostenido y otros que se consumen en idas y vueltas. Una estrategia preparada para seguir un movimiento continuo encuentra dificultades cuando el mercado oscila sin dirección, y al contrario. Ese cambio de régimen no aparece en el resultado agregado del día.
Validar un método por franja
Si las condiciones cambian con el horario, la validación honesta también debería hacerlo. Evaluar un método sobre el conjunto del día mezcla tramos que no son comparables entre sí: junta periodos de actividad alta con periodos de actividad baja y promedia comportamientos distintos como si fueran uno.
El resultado de esa mezcla puede ocultar información valiosa. Un método puede sostener su comportamiento en una franja y deteriorarse en otra, y el promedio del día esconder ambos hechos. Separar los resultados por ventana horaria, antes de sacar conclusiones, es lo que permite ver de dónde viene el resultado.
No se trata de buscar la hora que siempre funciona —eso sería sustituir un patrón por una creencia— sino de saber en qué condiciones fue validado un método. Del mismo modo que se documenta el instrumento o el marco temporal, el horario es una condición que conviene declarar en lugar de dar por universal.
Aperturas, cierres y huecos
Los momentos de transición merecen atención especial: aperturas y cierres de sesión, publicación de datos y los límites entre un periodo de negociación y el siguiente. En esos tramos la liquidez disponible puede retraerse y el comportamiento del precio diferir del que mostraba minutos antes.
Los huecos son el caso más visible. El precio cierra un periodo en un nivel y abre el siguiente en otro, y una estrategia pensada para un mercado continuo se encuentra con una discontinuidad que su lógica no contemplaba. La entrada y la salida dejan de comportarse como en el resto de la sesión, sin que el método haya cambiado.
Hay además un horario que no aparece en el gráfico: el de quien opera. No es lo mismo poder seguir el mercado durante toda la jornada que hacerlo en una franja concreta. Reconocer esa restricción y ajustar el método a ella es más útil que intentar replicar en una hora las condiciones de otra.
Registrar la hora de cada decisión
La manera de no confundir señal y contexto es registrarlo. Igual que se anota el precio de entrada, el motivo de la operación o el resultado, anotar la hora en que se tomó la decisión convierte el horario en un dato disponible y no en un factor invisible.
Con ese registro se pueden comparar tramos homogéneos, detectar si el comportamiento depende de una ventana concreta y revisar después si el método mantiene su lógica cuando se aplica en otra franja. La hora deja de ser un detalle y pasa a ser una condición más del método, tan revisable como el resto.
Registrar el horario no mejora por sí solo un resultado. Lo que hace es hacer visible una variable que, sin él, se reparte entre el acierto y el error sin que nadie sepa cuánto le corresponde. Un método que declara en qué franjas fue validado informa mucho más que uno que presenta un resultado único como si el mercado fuera igual a todas horas.
Nota de riesgo: este artículo es educativo. La operativa en mercados financieros implica riesgo de pérdida y ningún método elimina esa posibilidad. El contenido no constituye asesoramiento personalizado, ni una recomendación de inversión, ni una promesa de rentabilidad. Las condiciones de cada franja horaria varían y no deben darse por supuestas.