Toda estrategia tiene un límite de tamaño
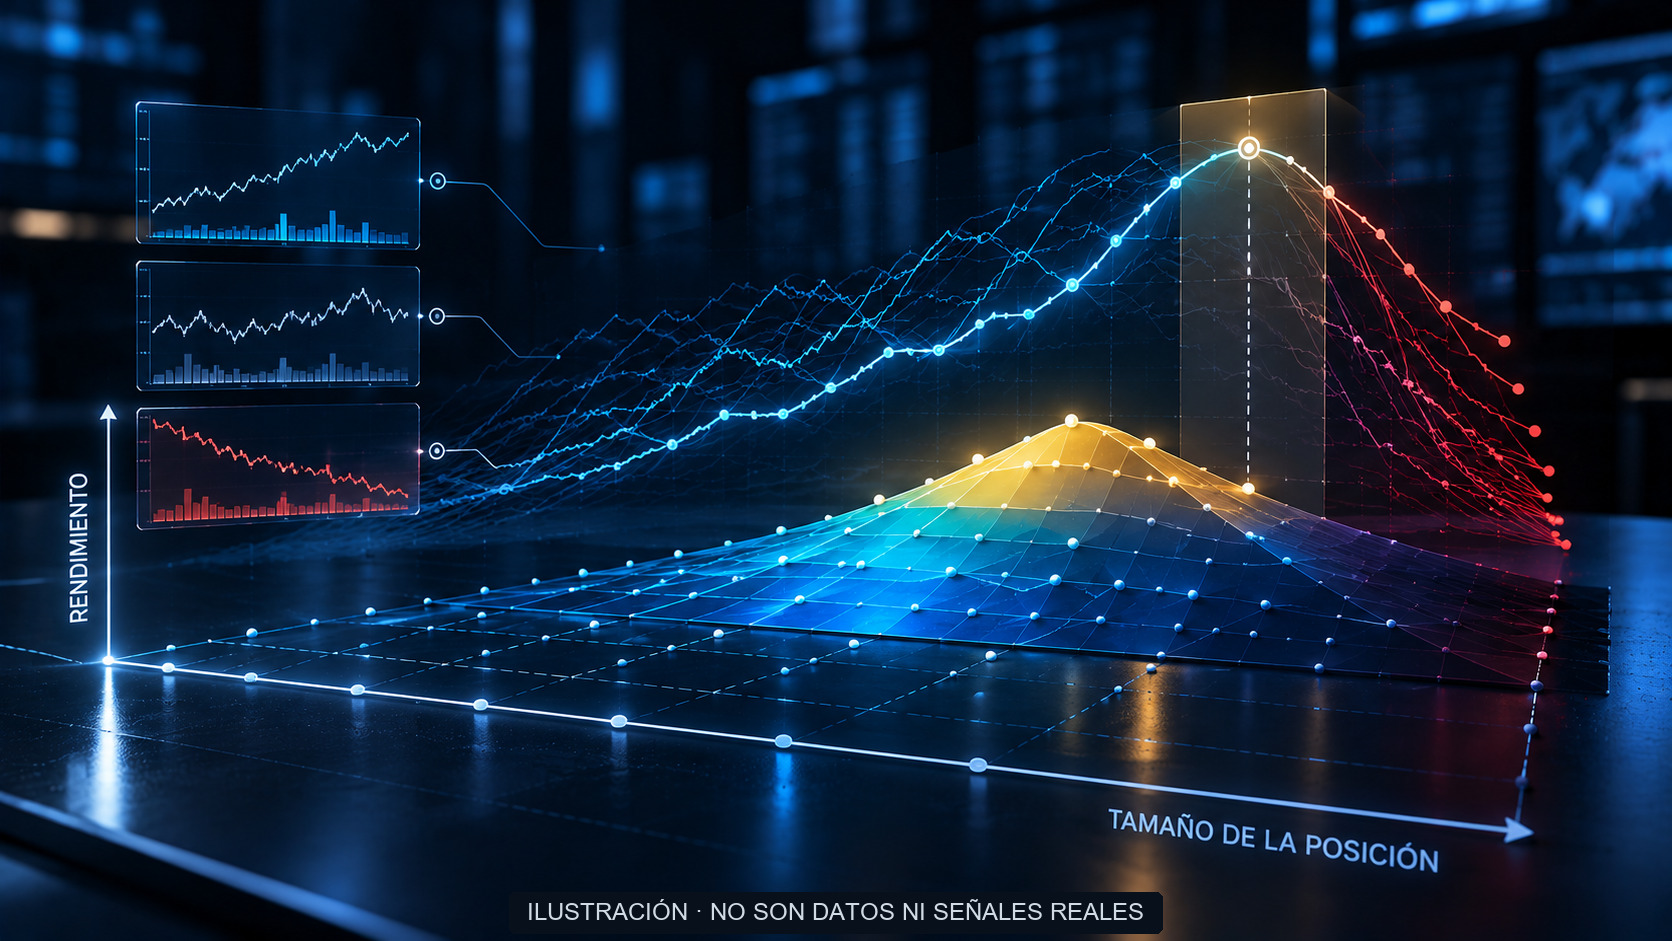
Una ventaja existe dentro de un conjunto de condiciones, y una de ellas es el tamaño con el que se opera. Mientras las posiciones son pequeñas en relación con el mercado, un método puede entrar y salir sin alterar de forma apreciable el precio al que se ejecuta. Cuando el capital crece y cada posición empieza a mover el precio por sí misma, la misma estrategia deja de operar en las condiciones que la validaron.
La idea no es que crecer sea un error ni que el capital sea un problema. Es más concreta: la capacidad de una estrategia es finita, y llega un punto en el que el propio tamaño transforma la ventaja en un coste de mercado. Reconocerlo no debilita un método; define hasta dónde se puede aplicar sin dejar de ser el mismo método.
Qué es la capacidad de una estrategia
La capacidad es la cantidad de capital que una estrategia puede gestionar sin que su propia operativa degrade el resultado que la hacía atractiva. No es una propiedad abstracta del método ni una cifra universal: depende del instrumento, de la profundidad de su mercado, del horizonte en que se opera y de la forma en que se ejecutan las órdenes.
Una estrategia que entra y sale en segundos sobre un instrumento muy líquido no soporta el mismo tamaño que otra que mantiene posiciones durante días en un mercado más estrecho. El número no se hereda de un método a otro ni se puede copiar de un contexto a otro: se estima para cada combinación de estrategia, instrumento y momento.
La capacidad no es una crítica ni una limitación vergonzante. Es una característica tan real como la relación entre riesgo y beneficio. De la misma forma que una idea tiene un horizonte y un instrumento, tiene un tamaño máximo dentro del cual conserva su lógica.
Impacto de mercado al crecer
El impacto de mercado es el efecto que la propia orden produce sobre el precio. Un libro de órdenes tiene una profundidad limitada en cada nivel, y una orden grande consume varios niveles antes de completarse. El resultado es que quien compra termina pagando un precio más alto del que tenía delante y quien vende recibe uno más bajo.
Ese desplazamiento no es un fallo de nadie ni una maniobra del intermediario: es la forma natural en que un mercado finito absorbe una orden grande. Aparece tanto al abrir como al cerrar la posición, y su magnitud crece con el tamaño de la operación frente a la liquidez disponible.
Su efecto sobre el método es directo. Si el precio del registro es el de la decisión y no el de la ejecución, la ventaja medida sobre posiciones pequeñas parece conservarse cuando el tamaño se multiplica, cuando en realidad el resultado real se ha desplazado en contra. La distancia entre lo que el método prometía y lo que el mercado entregó se ensancha a medida que el capital crece.
Por qué la ventaja no escala sola
Una ventaja medida sobre posiciones pequeñas no se puede multiplicar por cualquier capital esperando que produzca el mismo rendimiento en proporción. Dos razones lo explican. La primera es la propia raíz de la ventaja: suele provenir de una ineficiencia concreta del mercado, y las ineficiencias tienen un tamaño. Cuanto más capital intenta explotar la misma, más la agota y menos queda por capturar.
La segunda es el coste de ejecución. El spread y el deslizamiento no son constantes frente al tamaño: cuanto más grande es la orden, más probable es conseguir un precio peor. Así, el mismo resultado teórico cuesta más conseguirlo en la práctica, y la ventaja neta se estrecha aunque el método no haya cambiado.
A esto se añade que otras mesas pueden reconocer el patrón. Un flujo recurrente y de gran tamaño puede atraer a operadores que se anticipan a él, lo que modifica las condiciones que el método aprovechaba. Nada de esto supone mala fe: es la consecuencia de que el mercado reacciona a lo que ocurre dentro de él.
Detectar el punto donde el coste domina
No existe una fórmula universal que fije ese punto, pero sí señales que permiten acercarse a él. La primera es comparar sistemáticamente el precio de decisión con el precio efectivamente obtenido, operación a operación, y observar si la distancia crece con el tamaño.
La segunda es separar, dentro del resultado, qué parte corresponde a la lectura de la señal y qué parte a la ejecución. Si al aumentar el tamaño el método mantiene su tasa de acierto pero su resultado por unidad arriesgada se reduce, el desgaste no viene de la idea sino del tamaño.
Una tercera vía es comparar tramos del mismo método operados con tamaños distintos. Si el comportamiento se degrada a medida que el capital crece, el método está señalando dónde está su frontera sin haber cambiado su lógica. El cambio suele ser gradual, y por eso conviene registrarlo antes de que sea evidente.
Capacidad y diversificación
Diversificar no aumenta la capacidad de una estrategia, aunque a veces se presente como si lo hiciera. Repartir el capital entre varias estrategias reduce la dependencia de una sola, pero no eleva el tamaño máximo que cada una soporta. Si dos métodos operan el mismo instrumento en el mismo sentido, suman tamaño y compiten por la misma liquidez.
Confundir diversificación con capacidad lleva a forzar el mismo método a un tamaño que ya no admite. La diversificación opera sobre la exposición y sobre el reparto del riesgo; la capacidad opera sobre cuánto puede absorber una estrategia concreta. Son dos decisiones distintas y conviene tratarlas por separado.
Un uso razonable de la diversificación frente a la capacidad es repartir capital entre métodos que aprovechan ineficiencias distintas, de manera que ninguno cargue por sí solo con todo el tamaño. Eso no multiplica la capacidad de cada uno; simplemente evita concentrar el crecimiento en el único punto que no lo soporta.
Decidir tamaño coherente con la capacidad
La decisión de tamaño debería empezar por una pregunta incómoda: ¿qué cantidad puede gestionar este método sin dejar de ser el que se validó? La respuesta no tiene que ser un número exacto, pero sí una frontera declarada por delante y no descubierta cuando el resultado ya se deterioró.
Si el capital disponible supera esa frontera, las salidas honestas son varias: operar solo la parte que la estrategia admite, incorporar otros métodos e instrumentos que aporten capacidad propia, o aceptar que el rendimiento por unidad de capital será menor. Lo que no resulta coherente es aplicar el mismo método a un tamaño que lo desborda y atribuir después al mercado una degradación que introdujo el propio capital.
Declarar ese límite forma parte del mismo criterio que se aplica al resto del método. Un enfoque que reconoce que su ventaja tiene un tamaño deja claro hasta dónde se puede llevar sin dejar de ser fiel a las condiciones en las que se midió. Ignorarlo no hace al método más grande: solo lo empuja a operar en un entorno que ya no es el suyo.
Nota de riesgo: este artículo es educativo. La operativa en mercados financieros implica riesgo de pérdida y ningún método elimina esa posibilidad. El contenido no constituye asesoramiento personalizado, ni una recomendación de inversión, ni una promesa de rentabilidad. El tamaño adecuado de cada operación depende de la situación y los objetivos de cada persona.